Наличка или карточка: где безопаснее держать деньги во время войны
Для украинцев вопрос, где держать сбережения, всегда был актуален. Война добавила ему еще одну составляющую: проблему физической доступности денег. Если из-за обстрелов исчезает электричество, не работает терминал или банкомат, карточка с деньгами не поможет купить необходимое. Тревожности добавляют и последние заявления нового премьер-министра Сергея Корецкого, по словам которого денег в стране маловато, а бюджет Украины трещит по швам.
С другой стороны, большие суммы наличных на дому не защищены от кражи, потери, повреждения, инфляции.
Так как же безопаснее хранить деньги?
Нервная система на пределе
Украина предстала перед угрозой масштабного урезания истощенного войной бюджета, если законодатели не примут непопулярные меры, необходимые для получения миллиардов западной помощи в преддверии зимы. Об этом заявил премьер-министр страны Сергей Корецкий.
Выступая в Верховной Раде, он говорил о сверхсложных вызовах для правительства, в частности о дефиците бюджета Сил обороны на десятки миллиардов и риске недополучения значительной части международного финансирования. Позже премьер заявил, что внешняя помощь критически необходима для сбалансирования бюджета, выплаты зарплат и пенсий.
Такие заявления становятся очередным испытанием нервной системы украинцев. Постоянные вражеские обстрелы и месседжи власти в стиле «средств совсем нет» заставляют граждан думать не только о том, сколько денег у них есть, но и о том, смогут ли воспользоваться ими завтра.
– Заявления премьера относительно того, что в экономике все плохо, безусловно, влияют на нежелание людей хранить средства в банках, – отметил в разговоре с Коротко про экономист Владислав Банков. – Более того: такие заявления могут стимулировать желание изымать банковские вклады.
Дело в том, что рядовые граждане могут воспринимать сообщения об огромных проблемах в экономике как своеобразном «предупреждении», что банки могут перестать работать или деньги на карточках «исчезнут». Но дефицит государственного бюджета не означает проблемы конкретных банков, а риск, о котором говорит правительство, - это прежде всего риск для государственных финансов и потребность во внешнем финансировании.
В защиту карт
Деньги на банковском счете могут быть полностью доступны в нормальной ситуации, но во время длительного блэкаута возникают технические проблемы: могут не работать терминалы, банкоматы, мобильная связь или интернет. Наличные деньги в такой ситуации имеют очевидное преимущество. Однако это не означает, что все сбережения нужно превращать в банкноты.
Несмотря на военные риски, банковская система продолжает работать, а средства населения в банках растут. За период полномасштабной войны банковские вклады в Украине продемонстрировали беспрецедентный рост, достигнув исторического максимума. По данным Фонда гарантирования вкладов физических лиц, на вторую половину 2026 года общий объем вкладов физических лиц и ФЛП в банках превысил 1,75 трлн грн. Для сравнения, в начале вторжения в феврале 2022 года эта сумма составила около 700 млрд. грн. Как видим, поведение вкладчиков не свидетельствует о массовом выходе населения из банковской системы.
Более того: во время военного положения действует повышенная гарантия вкладов. В случае неплатежеспособности или ликвидации банка, Фонд гарантирования вкладов гарантирует 100% возврат средств по вкладам вместе с начисленными процентами. Этот режим действует в течение военного положения и через три месяца после его прекращения.
Наличные или карточки?
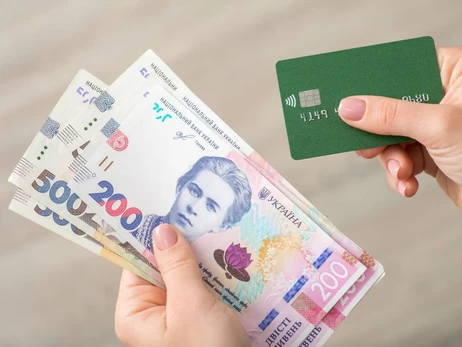
Так все же: наличные деньги или карта? Для ответа на этот вопрос можно рассмотреть основные плюсы и минусы обоих вариантов.
Банковская карта:
Плюсы:
- быстрая оплата в одно касание;
- возможность мгновенно заблокировать карту в случае потери;
- удобный учет расходов в мобильном банкинге;
- кешбэк и бонусы от банка.
Минусы:
- зависимость от терминалов, света и интернета;
- риск кибермошенничества;
- риск блокировки карты.
Наличные:
Плюсы:
- не требуется ни электроэнергия, ни терминал;
- анонимность расчетов;
- психологический контроль за издержками.
Минусы:
- средства невозможно вернуть при потере или краже;
- неудобно носить большие суммы;
- эти средства не приносят процентов;
- ограничение на суммы некоторых расчетов.
«Деньги должны работать»
Вице-президент Ассоциации украинских банков, председатель правления "Глобус Банка" Сергей Мамедов считает, что деньги должны не лежать «под матрацами», а работать.
Во-первых, говорит эксперт, это не позволяет обесцениваться капиталу вкладчика.
Во-вторых, это позволяет восстанавливать и развивать нашу страну. Ведь деньги, где-то «спрятанные», не работают на экономику.
По словам эксперта, универсальной пропорции распределения сбережений нет: она должна зависеть от финансовых целей, объема капитала, регулярных затрат и готовности человека к риску. Одним из вариантов может быть условная модель, при которой около половины средств остаются в гривневых инструментах, а остальная часть распределяется между иностранными валютами.
Валюту следует выбирать также в соответствии с предстоящими расходами. К примеру, если человек регулярно путешествует или имеет расходы в странах Еврозоны, часть сбережений логично хранить именно в евро, чтобы не терять средства на дополнительных конвертациях.
Гривневую часть сбережений, особенно если речь идет о значительных суммах, можно распределять между несколькими инструментами – депозитами и облигациями внутреннего государственного займа.
Сколько наличных денег должно быть дома
И все же определенную часть денег нужно держать наличными. Сумму такого резерва экономисты обычно привязывают не к конкретному количеству гривен, а к расходам домохозяйства. И считают, что при военных условиях нужно иметь дома наличные по меньшей мере на 2-3 недели базовых расходов.
Речь идет не обо всех ежемесячных платежах, а о том, что нужно для выживания и нормального функционирования: продукты, лекарства, транспорт, связь, возможные срочные покупки.
Если семья тратит на необходимое примерно 30 тыс. грн в месяц, резерв в 15 тыс. грн наличными можно считать определенной подушкой на случай перебоев.
Для семей с детьми, пожилыми людьми или членами семьи, регулярно нуждающихся в лекарстве, сумма может быть больше. К примеру, Владислав Банков считает, что наличного запаса должно хватать хотя бы на 2 месяца.
Главная идея состоит в том, чтобы не держать дома весь запас денег, а иметь сумму, которой хватит пережить несколько недель в случае непредвиденных ситуаций.
То есть для хранения основной части сбережений и ежедневных операций больше подходит банк, для экстренных ситуаций – наличные деньги.